 Menu Menu
全球脑机接口竞赛中的中美欧三方格局与技术路线之争
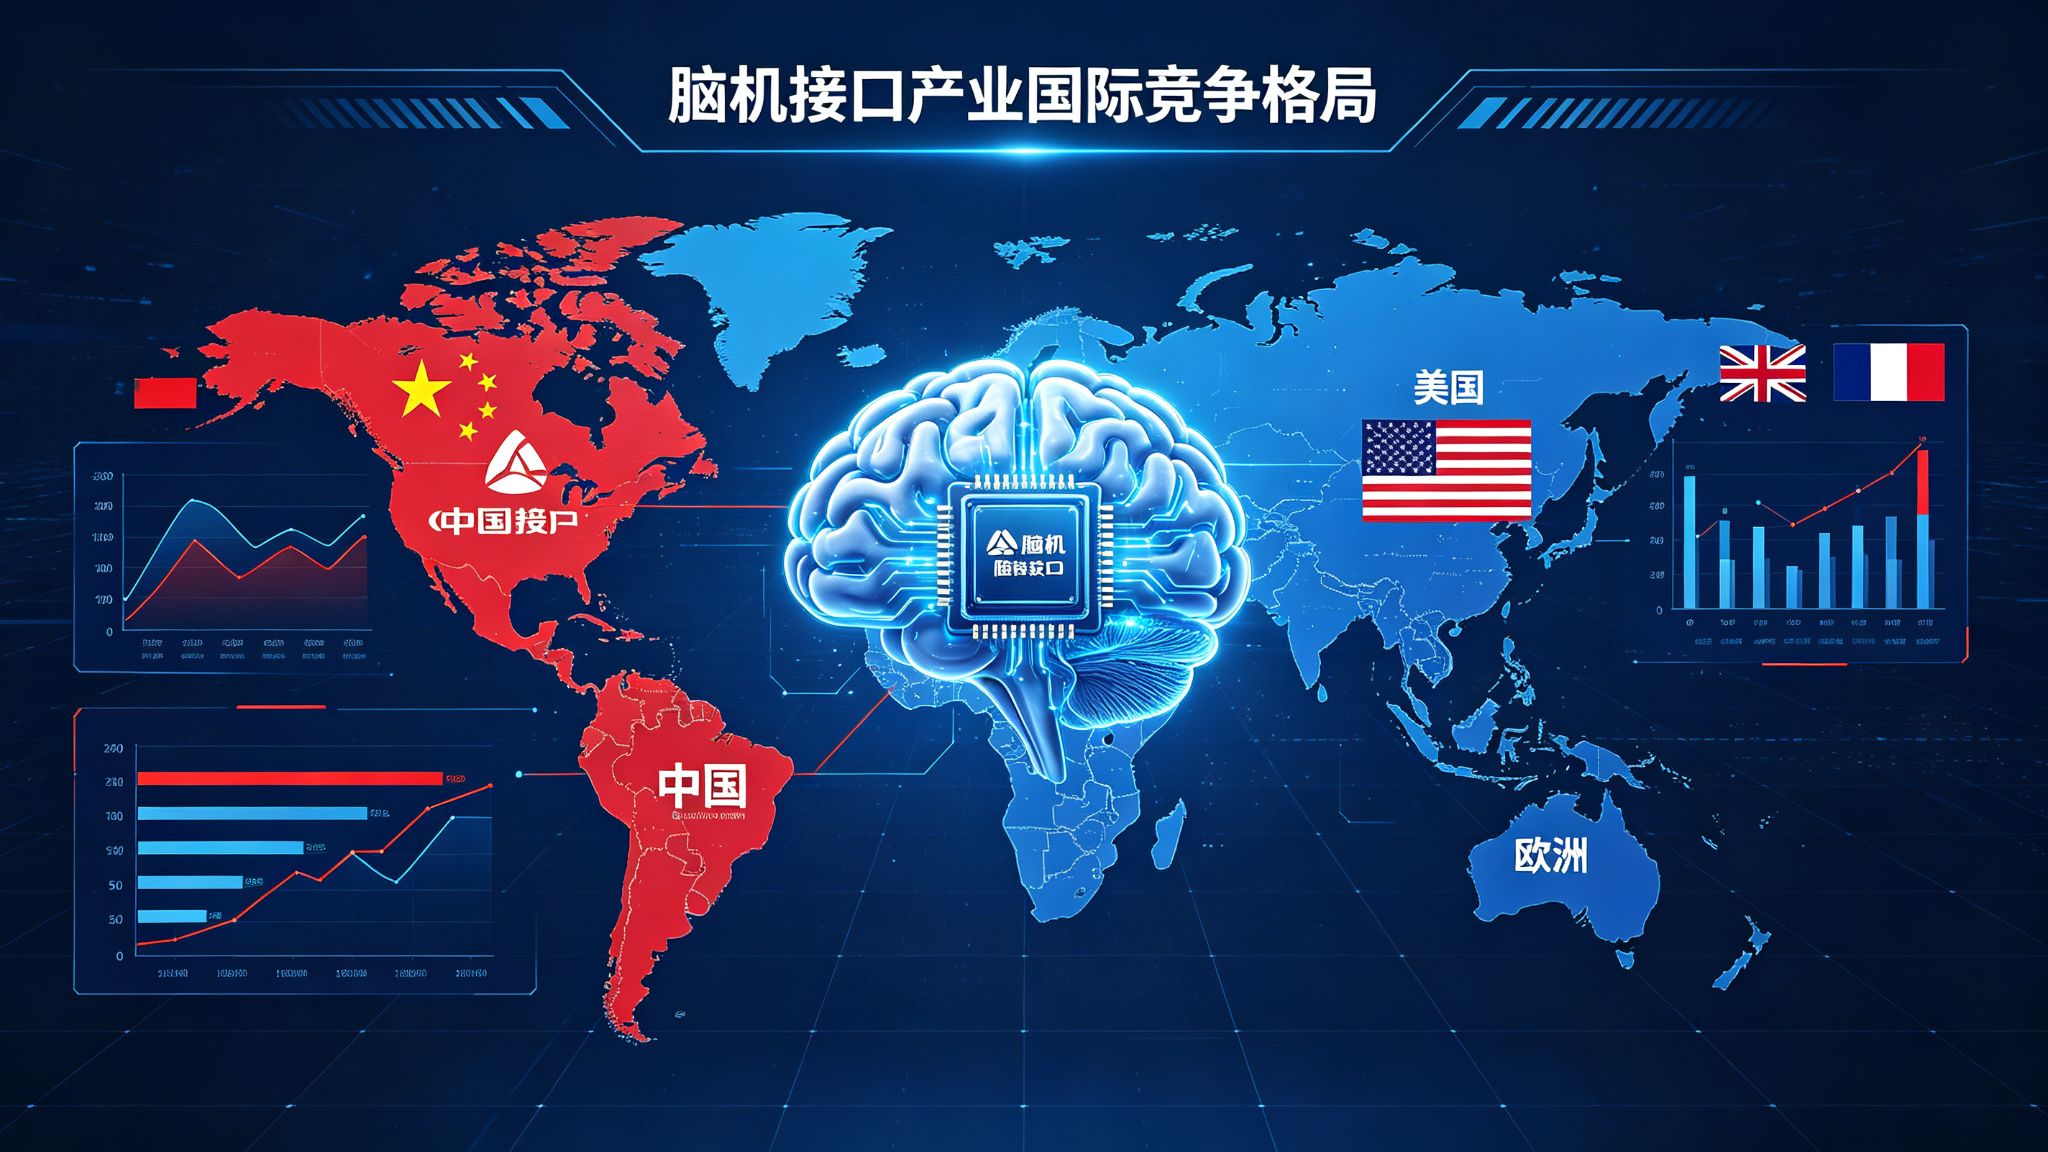
图:脑机接口正在成为全球科技竞争的新赛道,中美欧三地形成各具特色的发展格局
脑机接口正在成为继人工智能、量子计算之后的又一个全球科技竞争制高点。美国参议院新兴生物技术国家安全委员会近期发布报告,专门讨论如何"确保美国在脑机接口领域的领导力",并对中国的快速发展表达关切。中国则在2026年3月成为全球首个批准侵入式脑机接口商业化使用的国家。欧洲企业则以独特的技术路线在全球竞争中占据一席之地。本文将深度分析全球脑机接口的竞争格局、技术路线之争和主要企业实力对比。
全球脑机接口竞争格局概览:
· 美国:技术原创性强,企业融资能力强,Neuralink引领侵入式技术,FDA审批相对谨慎
· 中国:临床转化速度快,政策支持力度大,已实现全球首个侵入式产品商业化获批,产业链完整
· 欧洲:技术路线差异化,Synchron血管内方案独树一帜,Inbrain石墨烯电极创新,监管体系完善
· 其他:日本、韩国、澳大利亚等国也在积极布局,但整体规模和影响力相对有限
当前,全球脑机接口产业呈现出中美欧三足鼎立的竞争格局。三方在技术路线、监管策略、产业生态等方面各有特色,形成了差异化的竞争优势。
美国:美国在脑机接口基础研究和技术原创性方面具有传统优势,拥有Neuralink、Synchron、Blackrock Neurotech、Precision Neuroscience、NeuroPace等一批代表性企业。美国资本市场发达,企业融资能力强,Neuralink估值已达数百亿美元。但FDA对侵入式脑机接口的审批相对谨慎,Neuralink直到2026年9月才获得首次人体临床试验批准,商业化进程相对较慢。
中国:中国在脑机接口临床转化和商业化落地方面走在前列。2026年3月,博睿康NEO系统获得中国三类医疗器械注册证,成为全球首款获批上市的侵入式脑机接口医疗器械。中国政策支持力度大,"脑机接口"首次写入2026年政府工作报告,被列为"十五五"规划纲要六大未来产业之一。中国企业在柔性电极、低成本制造、临床规模等方面具有优势,阶梯医疗的临床植入例数有望在2026年底反超Neuralink。
欧洲:欧洲企业以差异化的技术路线参与全球竞争。澳大利亚裔美国企业Synchron的血管内方案独树一帜,西班牙Inbrain Neuroelectronics的石墨烯电极创新引人注目。欧洲拥有完善的医疗器械监管体系(CE认证),在伦理治理和患者权益保护方面走在前列。但欧洲在产业规模和融资能力方面相对较弱。
脑机接口的技术路线之争,是当前全球竞争的核心焦点。不同技术路线在信号质量、手术风险、长期安全性等方面各有优劣,目前尚未形成统一的技术标准。
| 技术路线 | 代表企业 | 电极通道数 | 手术方式 | 优势 | 劣势 |
|---|---|---|---|---|---|
| 皮层内侵入式 | Neuralink、阶梯医疗、智冉医疗 | 128-1024 | 开颅/微创植入 | 信号质量高,带宽大 | 手术风险高,长期安全性待验证 |
| 血管内介入式 | Synchron | 约16 | 颈静脉导管介入 | 无需开颅,可逆,安全性高 | 通道数少,信号精度有限 |
| 硬膜外/硬膜下表面阵列 | 博睿康、Precision Neuroscience、Inbrain | 数十至4096 | 微创开颅/颅骨钻孔 | 信号质量较好,不损伤脑实质 | 仍需手术,长期稳定性待验证 |
| 非侵入式 | 强脑科技、术理创新、Meta | 数十至数百 | 无需手术 | 安全无创,使用便捷 | 信号精度低,易受干扰 |
Neuralink的N1植入设备是皮层内侵入式路线的代表。设备采用25毫米硬币状外壳植入颅骨,64根超细线程伸入运动皮层,携带1024个电极。R1手术机器人负责线程的精准植入,这是Neuralink的核心工程创新,使植入过程可重复,无需神经外科医生手工操作。
Neuralink的优势在于信号带宽大、通道数多,理论上能够实现更复杂的意念解码。但该路线面临长期植入安全性的挑战——电极线程可能引起胶质瘢痕和慢性炎症,目前缺乏超过18-24个月的长期稳定性数据。
中国企业在这一路线上快速追赶。阶梯医疗的超柔性微纳电极在厚度和柔软度方面具有显著优势,智冉医疗的128通道系统已启动注册临床试验,"北脑二号"512通道系统计划年内启动临床验证。
Synchron选择了与Neuralink完全不同的技术路线。其Stentrode设备采用血管内植入方式,通过颈静脉将支架状电极输送至脑部血管,在靠近运动皮层的位置采集神经信号。该方案无需开颅手术,临床操作方式更接近血管介入治疗。
Synchron的COMMAND早期可行性研究报告了成功的血管内部署和至少12个月的随访,早期队列中零设备相关严重不良事件。设备的核心优势是可逆性和避免开颅手术,降低了即时手术风险。但由于电极位于血管内,距离皮层信号源较远,信号精度低于直接植入脑实质的电极,目前通道数约16个。
Synchron在2025年底完成2亿美元D轮融资,投资方包括贝索斯 Expeditions和卡塔尔投资局,计划在2026年开展关键性试验。如果试验成功,Synchron可能成为首个获得FDA PMA批准的植入式通讯脑机接口。
表面阵列路线试图在信号质量和手术风险之间找到平衡。Precision Neuroscience的4096电极表面阵列提供高覆盖度和手术集成性,博睿康的NEO系统采用硬膜外方案已在中国获批商业化,Inbrain Neuroelectronics的石墨烯界面已完成首次人体队列。
中国博睿康的NEO系统是这一路线的商业化标杆。该系统采用微创颅骨钻孔方式植入硬膜外电极,既避免了直接损伤脑实质,又能获得比非侵入式更好的信号质量。2026年3月获批上市后,已在多家医院完成植入手术,7月开出首张临床处方。
| 企业 | 国家 | 技术路线 | 当前状态 | 核心优势 |
|---|---|---|---|---|
| Neuralink | 美国 | 皮层内侵入式(1024通道) | FDA批准人体试验,已植入20+例 | 高带宽、手术机器人、全产业链自研 |
| Synchron | 美国/澳大利亚 | 血管内介入式(16通道) | COMMAND研究完成,2026年关键试验 | 无需开颅、安全性高、可逆 |
| 博睿康 | 中国 | 硬膜外表面阵列 | 已获NMPA三类证,商业化上市 | 全球首个商业化侵入式产品、临床规模 |
| 阶梯医疗 | 中国 | 皮层内侵入式(超柔性电极) | 创新医疗器械绿色通道,大规模临床中 | 超柔性电极、临床植入速度快 |
| Precision Neuroscience | 美国 | 硬膜下表面阵列(4096电极) | 早期临床阶段 | 高覆盖度、可与手术集成 |
| Inbrain Neuroelectronics | 西班牙 | 硬膜下石墨烯界面 | 首次人体队列完成 | 石墨烯材料创新、可降解 |
| NeuroPace | 美国 | 颅内闭环刺激 | FDA已批准(癫痫适应症) | 唯一FDA批准的双向BCI |
| Blackrock Neurotech | 美国 | Utah电极阵列 | 研究用设备广泛使用 | 行业技术标准、研究基础深厚 |
临床转化速度快:中国在脑机接口监管审批方面展现出明显的速度优势。博睿康NEO系统从首次人体临床试验到获批上市,用时远短于美国同类产品。阶梯医疗计划2026年底临床植入例数反超Neuralink,体现了中国临床转化的效率。
政策支持力度大:脑机接口首次写入政府工作报告,被列为"十五五"六大未来产业之一。工信部等七部门联合印发实施意见,北京、上海、天津、浙江、广东、深圳等地相继出台专项政策,形成了中央和地方联动的政策支持体系。
产业链完整:中国拥有从上游电极材料、芯片设计,到中游系统集成、算法开发,再到下游临床应用、康复服务的完整产业链。汉威科技等企业在柔性电极领域实现量产,成都发布全国首个自主可控高性能脑电采集系统,产业链自主可控能力不断提升。
临床资源丰富:中国拥有庞大的患者群体和丰富的临床资源,脑卒中存量患者约2800万人,脊髓损伤患者约130万人,为脑机接口的临床研究和应用提供了广阔的场景。
基础研究原创性不足:在脑机接口的基础理论和核心技术原创方面,中国与美国仍存在差距。很多核心概念和技术路线最初由美国实验室提出,中国更多是在工程化和产业化方面实现追赶。
高端芯片依赖进口:脑机接口专用的低功耗、高集成度芯片,部分仍依赖进口。虽然成都华微、东微半导等企业在布局,但高端专用芯片的国产替代仍需时间。
长期安全性数据缺乏:与美国一样,中国侵入式脑机接口也面临长期植入安全性的挑战,目前缺乏5年以上的长期随访数据。
国际化程度有待提升:中国脑机接口企业主要聚焦国内市场,在国际标准制定、海外临床注册、全球市场拓展方面仍处于起步阶段。
技术路线将长期并存:不同技术路线各有适用场景,侵入式适合需要高带宽的重度瘫痪患者,血管内适合注重安全性的患者,非侵入式适合消费级和康复场景。未来将形成多技术路线并存的格局,而非单一路线垄断。
临床规模成为关键竞争点:随着技术逐步成熟,临床植入规模和真实世界数据将成为企业竞争的关键。谁能更快地扩大临床规模、积累更多真实世界数据,谁就能在监管审批和市场推广中占据优势。
AI融合提升解码能力:AI大模型与脑机接口的融合,正在显著提升脑信号解码的准确率和泛化能力。Meta的Brain2Qwerty v2实现了非侵入式脑磁信号的实时句子解码,AI将成为脑机接口竞争的新维度。
国际标准与规则制定权之争:脑机接口涉及神经数据隐私、神经权利、伦理治理等复杂问题,国际标准和规则的制定将成为大国竞争的新战场。成都发起国际脑器交互联盟倡议,是中国参与全球规则制定的积极尝试。
脑机接口的全球竞争正在进入白热化阶段。美国凭借技术原创性和资本优势保持领先,中国以临床转化速度和政策支持快速追赶,欧洲以差异化技术路线占据一席之地。Neuralink的1024通道高带宽方案、Synchron的血管内安全路线、博睿康的商业化突破,代表了不同技术路径的探索方向。在这场关乎未来人机交互方式的竞赛中,技术创新、临床规模、产业链能力和国际规则制定权,将是决定竞争格局的关键因素。对于中国而言,保持临床转化的速度优势,同时加强基础研究原创性和高端芯片自主可控,是在全球竞争中赢得主动的关键。
参考资料:美国参议院NSCEB报告、Neuroba、pdpspectra.com、Mental Momentum Research、SynapNews、凤凰网科技、ai.nl、GeekChamp、Frontiers、上观新闻、光明网等公开资料
* 声明:本文为部分文字和图片来源于网络,转载目的在于传递更多信息,不代表本网站立场。如有侵权或其他问题,请及时联系我们ciaie@foxmail.com及时删除。
订阅电子快讯,获取最新消息

 沪公网安备31011802005959号